
TrendForce:2027 年服务器 CPU 出货量预计同比增长逾 40%,Arm 架构产品份额持续攀升
TrendForce 预计服务器 CPU 出货量 2026 年同比增长 31%、2027 年增长逾 40%;AI 智能体推高推理负载,CPU 与 GPU/ASIC 配比从 1:8 转向 1:2,Arm 架构份额 2027 年将达约 30%。
TrendForce 最新 AI 服务器产业研究显示,自 2025 年下半年以来,随着 AI 服务商积极引入 AI 智能体应用,服务器 CPU 需求稳步增长。预计 2026 年服务器 CPU 出货量将同比增长 31%。
2027 年,AI 推理需求的持续增长与智能体 AI 服务渗透率的提升,预计将推动服务器 CPU 出货量同比增长超过 40%,并可能重塑长期由 x86 处理器主导的市场格局。
TrendForce 指出,AI 智能体的兴起预计将提高 AI 推理负载在云数据中心中的占比,逐步改变服务器内 CPU 与 GPU/ASIC 之间的配比。依据主要提供商规划的服务器机架配置及其预期增长轨迹,CPU 与 GPU/ASIC 的配比预计将从传统的 1:8 转向 1:2,甚至达到 1:1,为服务器 CPU 出货量提供额外增长动能。
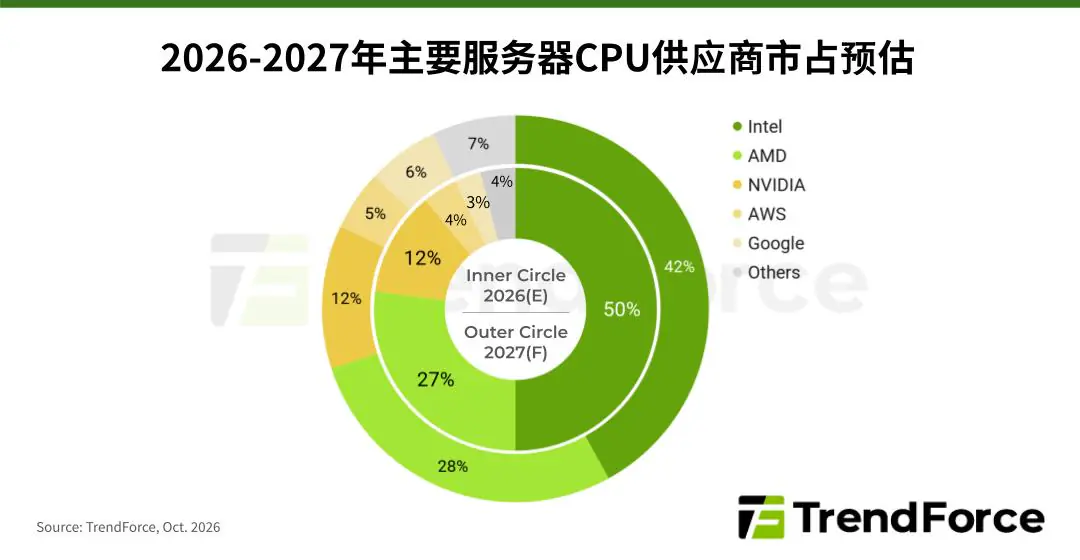
在 x86 阵营,由 Intel 与 AMD 主导的 x86 处理器在 2025 年占据服务器 CPU 市场近 90% 的份额,其中 AMD 的份额已在持续攀升;Arm 架构处理器则刚刚突破 10%。2026 年,x86 与 Arm 两大阵营的 CPU 供应商均在积极提升出货量,以把握 AI 推理需求带来的市场机会。
不过,Intel 新产品在制程与封装环节遭遇挑战,出货节奏因此延后。公司目前仍依赖现有的 Emerald Rapids 与 Granite Rapids 产品线,而内部自产产能有限,制约了整体出货增长,使其无法完全满足客户订单,市场份额随之下滑。
AMD 下一代 Venice 处理器已于 2026 年进入小规模量产,不过其现有的 Genoa 与 Turin 平台仍是出货主力。尽管台积电产能紧张限制了 AMD 承接追加订单的能力,TrendForce 估计,其服务器 CPU 市场份额仍将在 2026 年显著提升至约 27%。
在 Arm 架构 CPU 方面,AWS 持续部署自研的 Graviton 处理器,NVIDIA Grace CPU 的需求也在持续扩大。Google 自研的 Axion CPU 已进入大规模出货,Microsoft 的 Cobalt 100 与 Arm 自研的 AGI 处理器也已量产出货。这些进展预计将推动 Arm 架构 CPU 在 2026 年实现快于 x86 产品的出货增长,推动其市场份额突破 20%。
TrendForce 预计,2027 年 Arm 架构 CPU 将取得约 30% 的服务器 CPU 市场份额。增长动力主要来自 NVIDIA Vera CPU 出货量的大幅爬坡,以及 Google、AWS、Microsoft、OpenAI、Arm 与华为新处理器的高量产出货,还有阿里巴巴推出新一代 Yitian 720/730 CPU。
在 x86 阵营,Intel 下一代产品预计仍将供应有限,AMD 则有望保持相对稳定的出货。随着 AMD 计划于 2027 年上半年推出新品,其市场份额预计将进一步扩大。